
看懂10倍杠杆:从资金分配到强制平仓的风险链条
昨晚的K线像一盏忽明忽暗的霓虹灯,市场情绪突然拐弯。很多人以为风险来自“运气”,但更像是来自结构:10倍杠杆平台把小波动放大成大后果,一旦资金分配优化没跟上,仓位与保证金的安全边界就会迅速变薄。更关键的是,强制平仓不是“突然发生”,它往往是触发条件累计到某个阈值后的结果——你以为只是价格小幅回撤,它却已经在替你做结算倒计时。
从监管与研究的公开材料看,杠杆交易的核心难题是:收益与亏损都按比例放大,同时流动性与波动往往会同向恶化。国际清算银行(BIS)在关于市场微观结构与金融稳定的研究中多次强调,市场波动在压力期会显著上升,风险管理需要更“前置”,而不是等到价格走完再补救。参考:BIS《金融稳定报告》相关章节(不同年份均有波动与杠杆风险讨论)。
如果说杠杆像快递员的冲刺,那资金分配优化就是路线规划。一个更稳的做法,是把可用资金按“缓冲层、运行层、策略层”分开:缓冲层用于面对短时波动,不轻易动;运行层支撑日常保证金与手续费滚动;策略层才承担更主动的买卖。这样做的意义在于:当未来波动出现跳动式回撤时,不至于立刻触发保证金压力。
现实里,很多投资者忽略了资金流转管理的节奏。例如,盈利是否能及时回到可用区,止损/减仓是否与保证金压力联动,平台的资金划转是否清晰可查。权威文献也反复提示“风险暴露管理”的重要性:美国证监会(SEC)与各类交易风险教育材料通常强调,杠杆让亏损速度变快,投资者要理解并监控与保证金相关的风险指标。参考:SEC 投资者教育资料(Margin/Leverage相关条目)。
强制平仓最容易被误解成“平台不讲理”。事实上,触发通常与保证金比例、维持保证金要求、账户权益变化速度有关。你可以把它当成红绿灯:当资金风险优化做得不够,红灯亮起的时间会提前;当波动放大再叠加流动性收缩,行情回摆会更快把权益压回门槛。
在新闻式的观察中,常见的连锁反应是:先出现小幅回撤→保证金占用上升→可用余额下降→维持要求更难满足→最终触发强制平仓。要打断这个链条,通常不是盯着“能不能翻回来”,而是做更系统的资金风险优化:降低单笔杠杆、分散到多个时间尺度、让止损与保证金压力一起工作。
平台投资策略往往决定了它在不同行情阶段的“风格稳定性”。有人只盯平台的回报展示,却忽略风控参数和执行纪律。一个更值得关注的新闻点是:平台是否有清晰的风险预算机制、是否会根据波动变化动态调整敞口、以及在资金流转管理上能否保持透明与一致。没有这些,10倍杠杆平台看似提供高效增益,实际可能把“短期波动的压力”集中到账户层面。
未来波动并不是抽象词。BIS关于市场波动与风险传导的讨论普遍认为,压力期相关性会增强,跌的时候往往更同步。对普通用户来说,这意味着:当你以为“只是某一品种回调”,系统性风险可能让回调变成连锁下跌。把平台投资策略理解为底盘,比把它当成加速器更有意义。
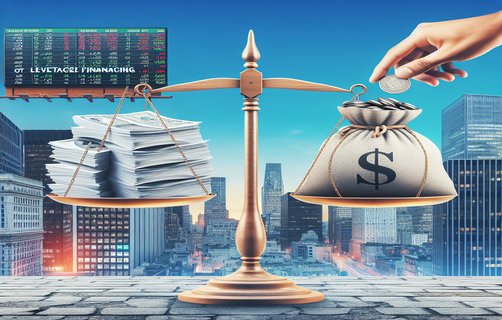
与其等到强制平仓发生,不如把准备工作前置到日常。你可以从三件事开始:第一,持续做资金分配优化,给保证金留缓冲;第二,让资金风险优化落到具体规则,比如杠杆上限、最大回撤预案、以及仓位与保证金联动;第三,建立资金流转管理的可视化清单,确认盈亏如何进入可用资金、何时减仓或补充。
最后提醒一句:杠杆不是罪,关键是你是否把未来波动当成会发生的“常态”,并用规则去降低被动。真正稳的新闻不是“今天涨了多少”,而是“遇到波动时,你的资金体系能不能继续呼吸”。
(参考资料:BIS金融稳定相关报告中关于市场波动与风险传导的讨论;SEC投资者教育材料关于保证金与杠杆风险管理的说明。)
评论
北城慢灯
以前总觉得强平是“运气不好”,看完才明白是结构性的连锁反应:回撤→保证金占用→可用余额下降→维持门槛更难满足。最大的问题是缓冲没做好。
云端小橘
文里把资金分成缓冲层、运行层、策略层讲得很直观。尤其强调别只盯收益率,而要管理保证金压力的节奏,这点对10倍杠杆太关键了。
量尺和海风
BIS提到压力期波动会放大、风险传导相关性增强,和文章的“系统性回调可能变连锁下跌”呼应得很好。策略若不动态调整,敞口就会被动收缩。
见微知危
我喜欢它把强制平仓解释成“触发条件累计到阈值”。比起等翻回来,更实际的是用规则联动仓位与保证金,并做减仓/补充的日常清单。